Αποτιμήθηκαν στα $2,26 τρισ. στο τέλος Σεπτεμβρίου - η δεύτερη μεγαλύτερη μηνιαία πτώση στην ιστορία της κατάταξης
Ο Σεπτέμβριος πήρε πίσω τα τρία τέταρτα της ανόδου-ρεκόρ των $357 δισ. του Αυγούστου, και αυτό έγινε για τον ίδιο λόγο που ήρθε η άνοδος: ο χρυσός.
Τα futures του χρυσού στη Νέα Υόρκη υποχώρησαν από $4.441 ανά ουγγιά στο τέλος Αυγούστου στα $4.158 στο τέλος Σεπτεμβρίου, μια πτώση 6,4% που αφήνει το μέταλλο χαμηλότερα από το επίπεδο στο οποίο ξεκίνησε τη χρονιά.
Η μακροοικονομική εικόνα λειτούργησε συνολικά εις βάρος του χρυσού, ο οποίος βασίζεται αποκλειστικά στην άνοδο της τιμής για να δημιουργήσει αποδόσεις για τους επενδυτές.
Η Fed αύξησε τα επιτόκια για πρώτη φορά από το 2023 στις 16 Σεπτεμβρίου, ένα παγκόσμιο selloff ομολόγων ώθησε τις αποδόσεις στα υψηλότερα επίπεδα από το 2008 και το δολάριο ενισχύθηκε.
Όπως συνηθίζει, το ασήμι υποχώρησε περισσότερο, κατά 9% τον μήνα, ενώ τα μέταλλα της ομάδας πλατίνας (PGMs) συνέχισαν να βυθίζονται βαθύτερα σε αρνητικό έδαφος.
Ο χαλκός και το σιδηρομετάλλευμα, τα δύο μέταλλα που έχουν τη μεγαλύτερη σημασία στην κορυφή της κατάταξης, έκλεισαν τον μήνα σχεδόν ακριβώς εκεί όπου ξεκίνησαν.
Το λίθιο έμοιαζε μόλις πριν από λίγους μήνες να αποκτά ταχύτητα διαφυγής, αλλά έχασε περισσότερο από το ένα πέμπτο της αξίας του μόνο τον Σεπτέμβριο και πλέον εμφανίζει μόλις μια μικρή άνοδο για το 2026.
Ο χρυσός τα δίνει πίσω
Οι παραγωγοί χρυσού που συνεισέφεραν $138 δισ. στην άνοδο του Αυγούστου έχασαν $79 δισ. από αυτά τον Σεπτέμβριο, μια πτώση 12,7% σε έναν κλάδο που πλέον αριθμεί δεκαπέντε εταιρείες και καμία από αυτές δεν σημείωσε άνοδο μέσα στον μήνα.
Οι Newmont και Agnico Eagle υπέστησαν αμφότερες ζημιές διψήφιου αριθμού δισεκατομμυρίων δολαρίων, αρκετές ώστε να ωθήσουν την Agnico ξανά κάτω από το όριο των $100 δισ. που είχε ξεπεράσει μόλις έναν μήνα νωρίτερα.
Η AngloGold Ashanti, η ηγέτιδα στην άνοδο του Αυγούστου, υποχώρησε 16,4% στην πτώση και έχασε $9,4 δισ.
Οι πιο απότομες πτώσεις είχαν συγκεκριμένες εταιρικές αιτίες που προστέθηκαν στην επίδραση του μετάλλου.
Η Kinross έχασε 21,3% αφού μείωσε τις προβλέψεις παραγωγής της για το 2026 και το 2027 κατά περίπου 8% από το μέσο του εύρους, αποδίδοντας την εξέλιξη σε μια σειρά χειμερινών καταιγίδων στο La Coipa στη Χιλή και σε χαμηλότερες περιεκτικότητες στο Round Mountain στη Νεβάδα. Οι μετοχές της υποχώρησαν περισσότερο από ένα δέκατο σε μία μόνο συνεδρίαση.
Η Shandong Gold υποχώρησε 27,8%, η χειρότερη επίδοση στην κατάταξη, αφού το διοικητικό της συμβούλιο μείωσε τον στόχο εξορυσσόμενου χρυσού του ομίλου για το 2026 σε μεταξύ 1,16 εκατομμυρίων και 1,22 εκατομμυρίων ουγγιών, από σχέδιο για τουλάχιστον 1,58 εκατομμύρια ουγγιές. Η Zhongjin Gold, ο ομόλογός της με έδρα το Πεκίνο, έχασε 17,7%.
Η Gold Fields πληρώνει για τη φιλοδοξία της
Η πιο δαπανηρή απόφαση του μήνα ανήκε στη Gold Fields. Η μη ζητηθείσα πρόταση ύψους 38,7 δισ. αυστραλιανών δολαρίων ($27 δισ.) της εταιρείας με έδρα το Γιοχάνεσμπουργκ για τη Northern Star, η οποία θα δημιουργούσε τον δεύτερο μεγαλύτερο παραγωγό χρυσού στον κόσμο, απορρίφθηκε ως «άκρως ευκαιριακή» από το διοικητικό συμβούλιο της αυστραλιανής εταιρείας στις 28 Σεπτεμβρίου.
Οι μετοχές της Gold Fields υποχώρησαν 12% στο Γιοχάνεσμπουργκ εκείνη την ημέρα και 21% μέσα στον μήνα, απώλεια $8,6 δισ. σε χρηματιστηριακή αξία, και η εταιρεία φέρεται να εξετάζει μεγαλύτερο σκέλος σε μετρητά για να δελεάσει τον στόχο να επιστρέψει στο τραπέζι των διαπραγματεύσεων.
Η Northern Star, το έπαθλο, ήταν η εταιρεία εξόρυξης χρυσού με την καλύτερη επίδοση στην κατάταξη, με πτώση 3,1%, καθώς το premium της προσφοράς την προστάτευσε από το μέταλλο.
Ο χαλκός καταγράφει ρεκόρ και στη συνέχεια υποχωρεί
Οι παραγωγοί χαλκού έχασαν συνολικά $44 δισ., μια πτώση 7,6% που μοιάζει σχεδόν τακτοποιημένη δίπλα στο 12,7% του χρυσού, και το ίδιο το μέταλλο έκλεισε τον μήνα στα $6,56 ανά λίβρα ($14.500 ανά τόνο), τρία σεντς κάτω από το επίπεδο στο οποίο ξεκίνησε.
Ενδιάμεσα σημείωσε νέο ρεκόρ, καθώς μια παγωμένη πρόταση δασμών των ΗΠΑ αποστράγγισε τα αποθέματα του Λονδίνου και της Σαγκάης, και στη συνέχεια έδωσε πίσω τα κέρδη όταν ο Λευκός Οίκος δίστασε.
Η Southern Copper υποχώρησε 3,0% στα $171 δισ. και ολοκλήρωσε ένα τρίμηνο στη δεύτερη θέση για πρώτη φορά. Ο μεξικανο-περουβιανός παραγωγός εκτόπισε για πρώτη φορά τη Rio Tinto από τη δεύτερη θέση τον Ιανουάριο, την έχασε ξανά στο selloff του Μαρτίου, ξεπέρασε για λίγο τη Rio τον Αύγουστο και έκλεισε εκείνον τον μήνα $600 εκατ. πίσω της.
Στο τέλος Σεπτεμβρίου η διαφορά ήταν $9,9 δισ. προς την άλλη κατεύθυνση, με τη Rio Tinto να υποχωρεί 8,9% και να χάνει $15,8 δισ., καθώς το σιδηρομετάλλευμα παρέμεινε κολλημένο κάτω από τα $100 ανά τόνο.
Η Teck Resources ήταν το άλλο όνομα χαλκού που διατήρησε τη θέση του, υποχωρώντας 3,4% καθώς αναμένει τις τελικές ρυθμιστικές αποφάσεις στην Κίνα και τη Νότια Κορέα που βρίσκονται μεταξύ αυτής και της συγχώνευσης Anglo Teck.
Η BHP υπέστη τη μεγαλύτερη απώλεια σε δολάρια σε ολόκληρη την κατάταξη, $26,4 δισ., ή 11%, αφού ένας εργαζόμενος σκοτώθηκε στην Escondida στις 23 Σεπτεμβρίου και το μεγαλύτερο ορυχείο χαλκού στον κόσμο ανέστειλε τις εργασίες του, με τους επόπτες να ψηφίζουν υπέρ απεργιακής κινητοποίησης την ίδια εβδομάδα.
Η Freeport-McMoRan υποχώρησε 7,6% στα $100,5 δισ., διατηρώντας τη συμμετοχή της στην «λέσχη» των $100 δισ. με το μικρότερο δυνατό περιθώριο. Η λέσχη αριθμεί έξι ονόματα στο τέλος Σεπτεμβρίου έναντι επτά τον Αύγουστο.
Μόνο μία εταιρεία από τις πενήντα έκλεισε υψηλότερα. Η Amman Mineral, ο ινδονησιακός παραγωγός χαλκού και χρυσού που σχεδιάζει να διπλασιάσει φέτος την παραγωγή καθόδων χαλκού από το ανακατασκευασμένο μεταλλουργείο της, σημείωσε άνοδο 1,3%.
Κβαντομηχανική
Η First Quantum έχασε 19,2% τον Σεπτέμβριο, σχεδόν όλο το ποσοστό την τελευταία ημέρα του μήνα.
Μια επιτροπή τριών υπουργών στον Παναμά συνέστησε στην κυβέρνηση να διαπραγματευτεί την επανεκκίνηση του Cobre Panama με όρους που θα κάλυπταν το κόστος του τελικού κλεισίματος του ορυχείου χωρίς να επιβαρυνθεί το κράτος, μία από τις 17 συστάσεις που ακολούθησαν έλεγχο από Ελβετούς συμβούλους.
Η έκθεση καθιστά την ακύρωση απαιτήσεων ύψους $27 δισ. που εκκρεμούν σε διαιτησία προϋπόθεση για οποιαδήποτε συμφωνία και, κάπως ανεξήγητα δεδομένων των αισιόδοξων μακροπρόθεσμων προοπτικών του χαλκού, αποκλείει οποιαδήποτε παράταση της περιόδου λειτουργίας ή επέκταση της εγκατάστασης.
Ευτυχώς, λοιπόν, η επέκταση του Cobre της First Quantum σε παραγωγική δυναμικότητα 100 εκατομμυρίων τόνων ετησίως, που την τοποθετεί στις 3 κορυφαίες παγκοσμίως, είχε προχωρήσει αρκετά πριν από την αναστολή λειτουργίας. Η απόφαση βρίσκεται πλέον στα χέρια του προέδρου José Raúl Mulino.
Οι μετοχές που είναι εισηγμένες στο Τορόντο υποχώρησαν έως και 36% κατά τη συνεδρίαση της 30ής Σεπτεμβρίου, πριν ανασταλεί η διαπραγμάτευση, και έκλεισαν 15% χαμηλότερα την ημέρα.
Αναλυτές της Scotiabank και της BMO υποστήριξαν αμφότεροι ότι οι πωλήσεις ήταν υπερβολικές, με τον Orest Wowkodaw της Scotia να τις χαρακτηρίζει ευκαιρία αγοράς και τον Matthew Murphy της BMO να επισημαίνει ότι η δικαστική απόφαση του 2023 ακύρωσε τη σύμβαση και όχι την ίδια την εξόρυξη, γεγονός που αφήνει περιθώριο για μια διαπραγματευμένη επανεκκίνηση που θα μπορούσε να διαρκέσει δεκαετίες.
Το Cobre Panama παρείχε περίπου το 40% των εσόδων της First Quantum και το 1,5% του παγκόσμιου χαλκού πριν από την αναστολή λειτουργίας του το 2023. Η εταιρεία επεξεργάζεται αποθηκευμένο μετάλλευμα βάσει σχεδίου εγκεκριμένου από την κυβέρνηση και αναμένει από αυτό 30.000 έως 40.000 τόνους χαλκού φέτος.
Τα αποθέματα λιθίου πλήττουν τις μετοχές λιθίου
Το μέταλλο των μπαταριών ήταν με διαφορά το χειρότερο σε επίδοση μέσα στον μήνα. Τα futures ανθρακικού λιθίου στην Γκουανγκζού υποχώρησαν 22,5% στα 122.800 γιουάν ($18.300) ανά τόνο, το χαμηλότερο κλείσιμο από την πρώτη εβδομάδα του Ιανουαρίου και 39% κάτω από το υψηλό διετίας άνω των 200.000 γιουάν ($29.500) που σημειώθηκε στα μέσα Μαΐου.
Οι διαταραχές στην προσφορά δεν ήταν αρκετές για να αλλάξουν το κλίμα μετά την επιστροφή του μεγαλύτερου ορυχείου λιθίου της Κίνας, του Jianxiawo της CATL, σε καθεστώς φροντίδας και συντήρησης στις αρχές του μήνα, αφού οι ρυθμιστικές αρχές ανακάλεσαν την περιβαλλοντική του έγκριση.
Αυτό που διέλυσε την αγορά ήταν κάτι που προκάλεσε απορία: μια αλλαγή στη μεθοδολογία ενός κινεζικού οργανισμού αναφοράς τιμών υπερδιπλασίασε τα αναφερόμενα αποθέματα στους 175.000 τόνους και αφαίρεσε 14% από την τιμή μέσα σε τρεις ημέρες, και οι πωλήσεις δεν σταμάτησαν εκεί.
Ένα μέταλλο που στο αποκορύφωμά του σημείωνε άνοδο σχεδόν 70% για το έτος εμφανίζει πλέον κέρδος μικρότερο του 4%. Οι μετοχές τα πήγαν χειρότερα.
Η Albemarle και η Ganfeng Lithium έχασαν αμφότερες περισσότερο από το ένα πέμπτο της αξίας τους τον Σεπτέμβριο και πλέον διαπραγματεύονται σε λιγότερο από το ήμισυ των υψηλών 52 εβδομάδων τους, αφήνοντας την Albemarle με πτώση 25% το 2026 και τη Ganfeng με πτώση 32%.
Τρεις παραγωγοί λιθίου βρίσκονταν στην κατάταξη στο τέλος Αυγούστου. Η SQM, η οποία η ίδια υποχώρησε 17,9% και βρίσκεται 36% κάτω από το υψηλό της, είναι η μόνη που απέμεινε. Αυτό αποτελεί πτώση από έξι θέσεις στο αποκορύφωμα της τρέλας για τη ζήτηση ηλεκτρικών οχημάτων στα τέλη του 2022, η οποία ώθησε τις τιμές ανθρακικού λιθίου στην Κίνα σχεδόν στα 600.000 γιουάν (περίπου $84.000) ανά τόνο.
Οι θέσεις του λιθίου καταλήφθηκαν από δύο παραγωγούς χρυσού: την Endeavour Mining στην 49η θέση και την Alamos Gold στην 50ή, η οποία επέστρεψε στην κατάταξη έναν μήνα αφότου είχε βρεθεί κάτω από το όριο. Το κόστος εισόδου μειώθηκε στα $13,6 δισ. από $15,6 δισ. τον Αύγουστο, το χαμηλότερο όριο από τον Ιούνιο και πολύ χαμηλότερα από τα $19,5 δισ. που απαιτούνταν για να βρεθεί κάποιος στις πενήντα στην κορύφωση του Φεβρουαρίου.
Για να γίνει αντιληπτό πόσο έχει μετακινηθεί το κάτω μέρος της κατάταξης, η πεντηκοστή εταιρεία είχε αξία $3,4 δισ. στο χαμηλό της πανδημίας τον Μάρτιο του 2020 και $6,3 δισ. μόλις στο τέλος του 2024.
Η Zijin εκτός ρυθμού
Κάθε μεταλλευτική εταιρεία έχασε έδαφος τον Σεπτέμβριο, και η Κίνα έχασε τα περισσότερα. Οι έξι κινεζικές εταιρείες της κατάταξης έχασαν συνολικά $43 δισ., το 15% της αξίας τους, με τη Zijin Mining να αντιστοιχεί μόνη της σε $19 δισ. της πτώσης.
Η Zijin υποχώρησε 14,2% στα $115 δισ. Η εταιρεία με έδρα το Fujian κινήθηκε μαζί με τις κινεζικές ομοειδείς της καθώς υποχώρησε η τιμή του χρυσού, με τη Shandong Gold να υποχωρεί 27,8%, τη Zhongjin Gold 17,7% και την CMOC 13,4%.
Η Zijin είναι πλέον εξίσου μετοχή χρυσού όσο και χαλκού. Η παραγωγή χρυσού το πρώτο εξάμηνο αυξήθηκε 15% σε λίγο πάνω από 1,5 εκατομμύριο ουγγιές, ενώ η παραγωγή χαλκού μειώθηκε 6%, και η εισηγμένη μονάδα χρυσού της αύξησε περαιτέρω την έκθεσή της παίρνοντας τον έλεγχο της ανταγωνίστριας Chifeng Gold σε συμφωνία ύψους $2,6 δισ.
Η μετοχή έχει πλέον υποχωρήσει 7,5% για το έτος και περίπου κατά ένα τρίτο από το υψηλό 52 εβδομάδων.
Ο Καναδάς πέρασε ξανά μπροστά από την Αυστραλία ως η πολυτιμότερη μεταλλευτική έδρα, με $488 δισ. έναντι $484 δισ., αντιστρέφοντας το οριακό αποτέλεσμα του Αυγούστου, καθώς η πτώση της BHP υπερίσχυσε οποιασδήποτε εξέλιξης στις καναδικές εταιρείες. Οι Ηνωμένες Πολιτείες βρίσκονται στην τρίτη θέση με $307 δισ.
Οι 50 μεγαλύτερες μεταλλευτικές εταιρείες στον κόσμο - Σεπτέμβριος 2026 ανά κλάδο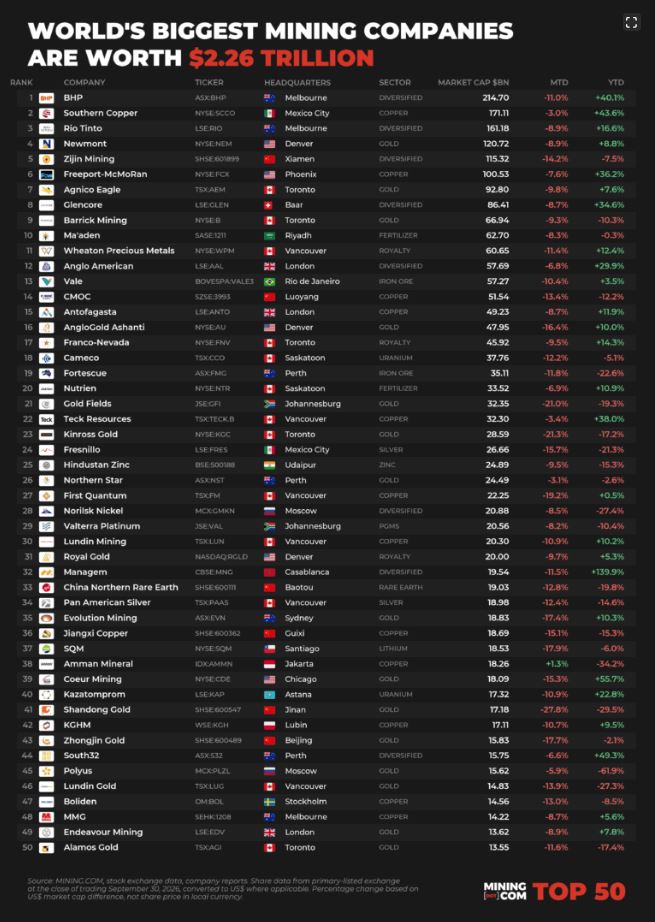
Ένας κακός μήνας σε μια εξαιρετική χρονιά
Τα $264 δισ. του Σεπτεμβρίου αποτελούν τη δεύτερη μεγαλύτερη μηνιαία απώλεια σε μια σειρά που εκτείνεται έως το τέλος του 2019, πίσω μόνο από τον Μάρτιο, όταν εξαφανίστηκαν $434 δισ. καθώς ο χρυσός απομακρύνθηκε από το ρεκόρ του. Παρ’ όλα αυτά, το τρίτο τρίμηνο έκλεισε $107 δισ. υψηλότερα από εκεί όπου άνοιξε και η κατάταξη εξακολουθεί να αξίζει $118 δισ. περισσότερα από ό,τι στο τέλος του περασμένου έτους.
Η μακροπρόθεσμη εικόνα είναι ακόμη πιο ευνοϊκή. Οι πενήντα είχαν αξία $698 δισ. στο χαμηλό της πανδημίας τον Μάρτιο του 2020, χρειάστηκαν 42 μήνες για να ανακτήσουν το υψηλό των $1,68 τρισ. από την άνοδο των εμπορευμάτων του 2022 και στη συνέχεια διπλασιάστηκαν στους δεκατρείς μήνες έως τον Ιανουάριο του 2026. Στα $2,26 τρισ. η κατάταξη βρίσκεται $486 δισ., ή 18%, κάτω από το ρεκόρ του Φεβρουαρίου.
Η απόσταση από τα υψηλά είναι ακόμη μεγαλύτερη σε επίπεδο εταιρειών. Εάν και οι πενήντα είχαν κλείσει τον Σεπτέμβριο στο δικό τους υψηλό 52 εβδομάδων, η κατάταξη θα άξιζε $2,97 τρισ., $709 δισ., ή 31% περισσότερο από ό,τι αξίζει.
Τα περισσότερα από αυτά τα υψηλά δεν βρίσκονται πολύ μακριά στο παρελθόν: 33 από τις 47 εταιρείες με πλήρες έτος διαπραγμάτευσης σημείωσαν το υψηλό 52 εβδομάδων τους το πρώτο τρίμηνο, όταν ο χρυσός έφτασε στα $5.420 ανά ουγγιά, και άλλες δέκα το σημείωσαν στα τέλη Αυγούστου ή την πρώτη εβδομάδα του Σεπτεμβρίου, μεταξύ αυτών οι BHP, Southern Copper, Newmont, Freeport-McMoRan, Glencore και Anglo American.
Περισσότερες από τριάντα από τις πενήντα έχουν σημειώσει ιστορικά υψηλά κάποια στιγμή το 2026. Οι κινεζικές εταιρείες έχουν τον μακρύτερο δρόμο επιστροφής, με τη Shandong Gold 58% κάτω από το υψηλό της και τις Zhongjin Gold, Amman Mineral, China Northern Rare Earth και Jiangxi Copper όλες περισσότερο από 40% χαμηλότερα, ενώ οι South32, Anglo American και Teck βρίσκονται εντός 8% από τα δικά τους υψηλά.
www.worldenergynews.gr