Οι αναλυτές αυξάνουν τις εκτιμήσεις για πετρέλαιο, φυσικό αέριο και διύλιση - Στα 100 δολάρια/βαρέλι ανεβάζει την πρόβλεψη για Brent το 4ο τρίμηνο του 2026
Οι ευρωπαϊκές ενεργειακές εταιρείες οδεύουν προς ένα ισχυρό τρίτο τρίμηνο του 2026, καθώς οι υψηλότερες τιμές πετρελαίου και φυσικού αερίου, τα ενισχυμένα περιθώρια διύλισης και η κερδοφορία από τις δραστηριότητες trading δημιουργούν ένα ιδιαίτερα θετικό περιβάλλον για τον κλάδο σύμφωνα με report της UBS.
Η τράπεζα βλέπει το Brent στα 100 δολάρια/βαρέλι για το 4ο τρίμηνο του 2026 και στα 80 δολάρια/βαρέλι για το 2027 και το φυσικό αέριο, στα 25 δολάρια/MMBtu το 4ο τρίμηνο του 2026 και στα 15 δολάρια/MMBtu για το 2027.
Οι αναλυτές εκτιμούν ότι οι ταμειακές ροές θα παραμείνουν ισχυρές, ανοίγοντας παράλληλα τη συζήτηση για το πώς θα αξιοποιηθούν τα πλεονάζοντα διαθέσιμα: μέσω επαναγορών ιδίων μετοχών, μερισμάτων ή περαιτέρω ενίσχυσης των ισολογισμών.
Η UBS αυξάνει σημαντικά τις προβλέψεις της για τις τιμές ενέργειας και τα περιθώρια διύλισης, γεγονός που οδηγεί σε αισθητή αναβάθμιση των εκτιμήσεων για τα κέρδη των ευρωπαϊκών ενεργειακών ομίλων. Οι μεγαλύτερες θετικές αποκλίσεις εντοπίζονται στις Equinor, Galp και TotalEnergies, ενώ Repsol, BP, Galp και OMV εμφανίζονται ως βασικοί ωφελημένοι από την ισχυρή εικόνα της διύλισης.
Σύμφωνα με την τράπεζα η σημαντική αύξηση των ταμειακών ροών κατά το 3ο τρίμηνο είναι πλέον ευρέως γνωστή στην αγορά, καθώς όλοι οι βασικοί παράγοντες που επηρεάζουν τα αποτελέσματα —πετρέλαιο, φυσικό αέριο και περιθώρια διύλισης— κινήθηκαν πάνω από τις προβλέψεις της αγοράς. Η δραστηριότητα trading αποτελεί μια επιπλέον πηγή θετικών εκπλήξεων, ιδιαίτερα στον τομέα του LNG.
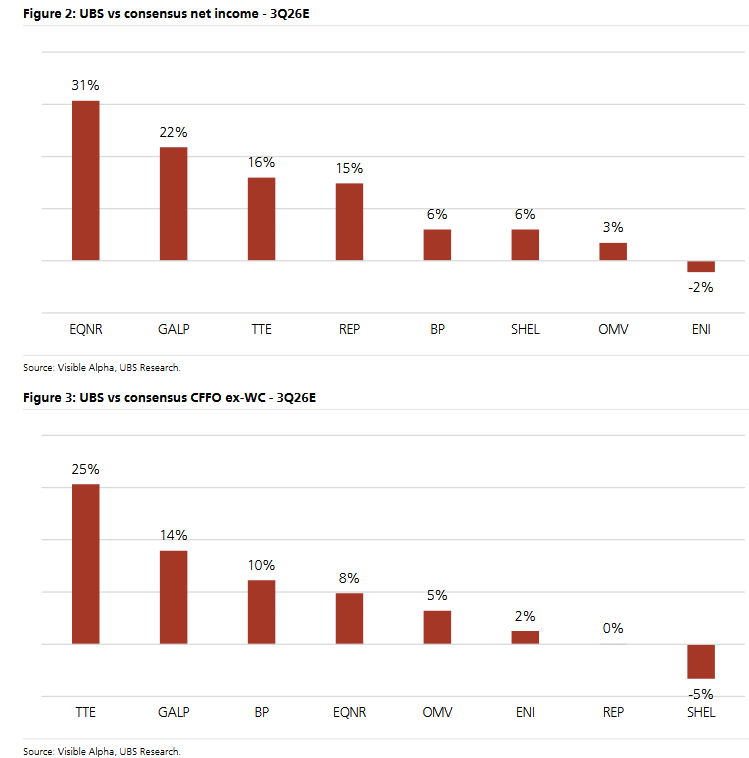
Το καθαρό χρέος αναμένεται να είναι χαμηλότερο σε σχέση με το προηγούμενο τρίμηνο, αν και οι μεταβολές στο κεφάλαιο κίνησης ενδέχεται να περιορίσουν τη φαινομενική μείωση. Οι επικαιροποιημένες εκτιμήσεις για τα καθαρά κέρδη του 3ου τριμήνου 2026 είναι κατά μέσο όρο 12% υψηλότερες από τις εκτιμήσεις συναίνεσης.
Οι μεγαλύτερες θετικές αποκλίσεις στις εκτιμήσεις της αφορούν τις Equinor (+31%), Galp (+22%) και TotalEnergies (+16%).
Η τράπεζα εκτιμά ότι ο κλάδος αποτιμά κατά μέσο όρο μια τιμή πετρελαίου περίπου 70 δολάρια/βαρέλι, με κανονικοποιημένα περιθώρια φυσικού αερίου και διύλισης.
Ταμειακά διαθέσιμα
Η χρήση των πλεοναζόντων ταμειακών διαθεσίμων να εξελίσσεται σε βασικό θέμα συζήτησης για τον κλάδο. Σύμφωνα με την UBS ένας αυξανόμενος αριθμός επενδυτών θα προτιμούσε οι εταιρείες να κατευθύνουν περισσότερα διαθέσιμα προς την ενίσχυση του ισολογισμού, αντί να αυξήσουν τον ρυθμό των επαναγορών ιδίων μετοχών.
Αυτό, ωστόσο, δεν ισχύει καθολικά και διαφέρει από εταιρεία σε εταιρεία.
Στο βασικό σενάριο η τράπεζα υποθέτει ότι:
Η Shell διατηρεί αμετάβλητες τις διανομές προς τους μετόχους,
Η Repsol ανακοινώνει τρίτη δόση επαναγοράς ιδίων μετοχών ύψους περίπου €450 εκατ.,
Η Eni αυξάνει τις επαναγορές ιδίων μετοχών στα €3,8 δισ., παράλληλα με ειδικό μέρισμα περίπου €1 δισ..
Για την BP, η αγορά αρχίζει ήδη να προεξοφλεί ένα σαφέστερο χρονοδιάγραμμα για το χρηματοοικονομικό πλαίσιο της εταιρείας.
Για τη Galp, οι επενδυτές αναμένουν να συμφωνηθεί πρώτα η συγχώνευση με τη Moeve, προτού ενσωματώσουν στις εκτιμήσεις τους τις επιπτώσεις της στις διανομές προς τους μετόχους.
Η διύλιση παραμένει βασικός τομέας ισχύος
Ο δείκτης για τα περιθώρια διύλισης στην Ευρώπη διαμορφώθηκε κατά μέσο όρο στα 39,4 δολάρια/βαρέλι κατά το τρίμηνο, αυξημένος κατά 83% σε τριμηνιαία βάση, καθώς οι διαταραχές στη διεθνή δυναμικότητα διύλισης εντάθηκαν.
Η UBS αύξησε τις εκτιμήσεις για τα περιθώρια διύλισης, λαμβάνοντας υπόψη ότι οι διαταραχές θα διαρκέσουν περισσότερο ενώ εκτιμά ότι πάνω από 11 εκατ. βαρέλια/ημέρα (Mb/d) δυναμικότητας διύλισης θα παραμείνουν εκτός λειτουργίας τουλάχιστον έως τον Οκτώβριο.
Οι βασικοί ωφελημένοι από αυτή την τάση είναι οι Repsol, BP, Galp και OMV, με την τελευταία να ενισχύεται από τα υψηλότερα περιθώρια στις περιοχές της ενδοχώρας, τα οποία συνδέονται με τα χαμηλά επίπεδα νερού στους ποταμούς.
Τα αποτελέσματα από το marketing καυσίμων εκτιμάται ότι παραμείνουν σταθερά, με κάποια εποχική στήριξη να συμβάλλει στην αντιστάθμιση της επίδρασης που έχει στη ζήτηση η αύξηση των τιμών.
Τα κέρδη από τις δραστηριότητες trading ξεπέρασαν τις προσδοκίες της τράπεζας κατά το δεύτερο τρίμηνο και εκτιμά ότι μια παρόμοια δυναμική ενδέχεται να εμφανιστεί και στο 3ο τρίμηνο, αν και εξακολουθεί να ενσωματώνει στις εκτιμήσεις της μια χαμηλότερη συμβολή στα κέρδη σε σχέση με το προηγούμενο τρίμηνο.
Στο φυσικό αέριο, η διεύρυνση των spreads θα πρέπει να έχει ευνοήσει τις εταιρείες με μεγαλύτερη έκθεση στο LNG.
Ο δείκτης παρακολούθησης LNG υποδεικνύει ότι η Shell είναι πιθανό να ανακοινώσει όγκους υγροποίησης κοντά στο μέσο του εύρους που έχει δώσει ως κατεύθυνση (guidance).
Αύξηση προβλέψεων
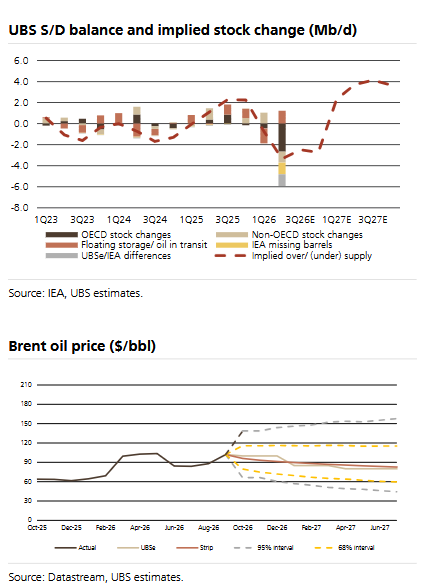
Για το πετρέλαιο, αυξάνει την πρόβλεψή της για το Brent στα 100 δολάρια/βαρέλι από 80 δολάρια για το 4ο τρίμηνο του 2026 και την πρόβλεψή της για το 2027 στα 80 δολάρια/βαρέλι. Το βασικό της σενάριο για το πετρέλαιο στηρίζεται σε μια σταδιακή εξομάλυνση κατά το 2027. Ωστόσο, τα χαμηλότερα επίπεδα αποθεμάτων παρέχουν στήριξη στις τιμές το 2027.
Όσον αφορά το φυσικό αέριο, αυξάνει την πρόβλεψή της για το 4ο τρίμηνο του 2026 στα 25 δολάρια/MMBtu και για το 2027 στα 15 δολάρια/MMBtu. Οι κίνδυνοι είναι στραμμένοι προς υψηλότερες τιμές, δεδομένων των σημερινών επιπέδων αποθήκευσης φυσικού αερίου στην Ευρώπη.
Στον τομέα της διύλισης, αυξάνουμε την πρόβλεψή της για το περιθώριο του FY26 περίπου στα 26 δολάρια/βαρέλι, από 18 δολάρια, και για το FY27 στα 10 δολάρια/βαρέλι, από 7 δολάρια.
Η επικαιροποίηση των παραδοχών της για τις τιμές ενέργειας οδηγεί σε μέση αύξηση 20% στις εκτιμήσεις για τα οικονομικά έτη 2026 και 2027.
Αυτό, σε συνδυασμό με την επίδραση της ανανέωσης των μοντέλων αποτίμησης, οδηγεί σε μέση αύξηση 7% στις τιμές-στόχους.
www.worldenergynews.gr
Η τράπεζα βλέπει το Brent στα 100 δολάρια/βαρέλι για το 4ο τρίμηνο του 2026 και στα 80 δολάρια/βαρέλι για το 2027 και το φυσικό αέριο, στα 25 δολάρια/MMBtu το 4ο τρίμηνο του 2026 και στα 15 δολάρια/MMBtu για το 2027.
Οι αναλυτές εκτιμούν ότι οι ταμειακές ροές θα παραμείνουν ισχυρές, ανοίγοντας παράλληλα τη συζήτηση για το πώς θα αξιοποιηθούν τα πλεονάζοντα διαθέσιμα: μέσω επαναγορών ιδίων μετοχών, μερισμάτων ή περαιτέρω ενίσχυσης των ισολογισμών.
Η UBS αυξάνει σημαντικά τις προβλέψεις της για τις τιμές ενέργειας και τα περιθώρια διύλισης, γεγονός που οδηγεί σε αισθητή αναβάθμιση των εκτιμήσεων για τα κέρδη των ευρωπαϊκών ενεργειακών ομίλων. Οι μεγαλύτερες θετικές αποκλίσεις εντοπίζονται στις Equinor, Galp και TotalEnergies, ενώ Repsol, BP, Galp και OMV εμφανίζονται ως βασικοί ωφελημένοι από την ισχυρή εικόνα της διύλισης.
Σύμφωνα με την τράπεζα η σημαντική αύξηση των ταμειακών ροών κατά το 3ο τρίμηνο είναι πλέον ευρέως γνωστή στην αγορά, καθώς όλοι οι βασικοί παράγοντες που επηρεάζουν τα αποτελέσματα —πετρέλαιο, φυσικό αέριο και περιθώρια διύλισης— κινήθηκαν πάνω από τις προβλέψεις της αγοράς. Η δραστηριότητα trading αποτελεί μια επιπλέον πηγή θετικών εκπλήξεων, ιδιαίτερα στον τομέα του LNG.
Το καθαρό χρέος αναμένεται να είναι χαμηλότερο σε σχέση με το προηγούμενο τρίμηνο, αν και οι μεταβολές στο κεφάλαιο κίνησης ενδέχεται να περιορίσουν τη φαινομενική μείωση. Οι επικαιροποιημένες εκτιμήσεις για τα καθαρά κέρδη του 3ου τριμήνου 2026 είναι κατά μέσο όρο 12% υψηλότερες από τις εκτιμήσεις συναίνεσης.
Οι μεγαλύτερες θετικές αποκλίσεις στις εκτιμήσεις της αφορούν τις Equinor (+31%), Galp (+22%) και TotalEnergies (+16%).
Η τράπεζα εκτιμά ότι ο κλάδος αποτιμά κατά μέσο όρο μια τιμή πετρελαίου περίπου 70 δολάρια/βαρέλι, με κανονικοποιημένα περιθώρια φυσικού αερίου και διύλισης.
Ταμειακά διαθέσιμα
Η χρήση των πλεοναζόντων ταμειακών διαθεσίμων να εξελίσσεται σε βασικό θέμα συζήτησης για τον κλάδο. Σύμφωνα με την UBS ένας αυξανόμενος αριθμός επενδυτών θα προτιμούσε οι εταιρείες να κατευθύνουν περισσότερα διαθέσιμα προς την ενίσχυση του ισολογισμού, αντί να αυξήσουν τον ρυθμό των επαναγορών ιδίων μετοχών.
Αυτό, ωστόσο, δεν ισχύει καθολικά και διαφέρει από εταιρεία σε εταιρεία.
Στο βασικό σενάριο η τράπεζα υποθέτει ότι:
Η Shell διατηρεί αμετάβλητες τις διανομές προς τους μετόχους,
Η Repsol ανακοινώνει τρίτη δόση επαναγοράς ιδίων μετοχών ύψους περίπου €450 εκατ.,
Η Eni αυξάνει τις επαναγορές ιδίων μετοχών στα €3,8 δισ., παράλληλα με ειδικό μέρισμα περίπου €1 δισ..
Για την BP, η αγορά αρχίζει ήδη να προεξοφλεί ένα σαφέστερο χρονοδιάγραμμα για το χρηματοοικονομικό πλαίσιο της εταιρείας.
Για τη Galp, οι επενδυτές αναμένουν να συμφωνηθεί πρώτα η συγχώνευση με τη Moeve, προτού ενσωματώσουν στις εκτιμήσεις τους τις επιπτώσεις της στις διανομές προς τους μετόχους.
Η διύλιση παραμένει βασικός τομέας ισχύος
Ο δείκτης για τα περιθώρια διύλισης στην Ευρώπη διαμορφώθηκε κατά μέσο όρο στα 39,4 δολάρια/βαρέλι κατά το τρίμηνο, αυξημένος κατά 83% σε τριμηνιαία βάση, καθώς οι διαταραχές στη διεθνή δυναμικότητα διύλισης εντάθηκαν.
Η UBS αύξησε τις εκτιμήσεις για τα περιθώρια διύλισης, λαμβάνοντας υπόψη ότι οι διαταραχές θα διαρκέσουν περισσότερο ενώ εκτιμά ότι πάνω από 11 εκατ. βαρέλια/ημέρα (Mb/d) δυναμικότητας διύλισης θα παραμείνουν εκτός λειτουργίας τουλάχιστον έως τον Οκτώβριο.
Οι βασικοί ωφελημένοι από αυτή την τάση είναι οι Repsol, BP, Galp και OMV, με την τελευταία να ενισχύεται από τα υψηλότερα περιθώρια στις περιοχές της ενδοχώρας, τα οποία συνδέονται με τα χαμηλά επίπεδα νερού στους ποταμούς.
Τα αποτελέσματα από το marketing καυσίμων εκτιμάται ότι παραμείνουν σταθερά, με κάποια εποχική στήριξη να συμβάλλει στην αντιστάθμιση της επίδρασης που έχει στη ζήτηση η αύξηση των τιμών.
Τα κέρδη από τις δραστηριότητες trading ξεπέρασαν τις προσδοκίες της τράπεζας κατά το δεύτερο τρίμηνο και εκτιμά ότι μια παρόμοια δυναμική ενδέχεται να εμφανιστεί και στο 3ο τρίμηνο, αν και εξακολουθεί να ενσωματώνει στις εκτιμήσεις της μια χαμηλότερη συμβολή στα κέρδη σε σχέση με το προηγούμενο τρίμηνο.
Στο φυσικό αέριο, η διεύρυνση των spreads θα πρέπει να έχει ευνοήσει τις εταιρείες με μεγαλύτερη έκθεση στο LNG.
Ο δείκτης παρακολούθησης LNG υποδεικνύει ότι η Shell είναι πιθανό να ανακοινώσει όγκους υγροποίησης κοντά στο μέσο του εύρους που έχει δώσει ως κατεύθυνση (guidance).
Αύξηση προβλέψεων
Για το πετρέλαιο, αυξάνει την πρόβλεψή της για το Brent στα 100 δολάρια/βαρέλι από 80 δολάρια για το 4ο τρίμηνο του 2026 και την πρόβλεψή της για το 2027 στα 80 δολάρια/βαρέλι. Το βασικό της σενάριο για το πετρέλαιο στηρίζεται σε μια σταδιακή εξομάλυνση κατά το 2027. Ωστόσο, τα χαμηλότερα επίπεδα αποθεμάτων παρέχουν στήριξη στις τιμές το 2027.
Όσον αφορά το φυσικό αέριο, αυξάνει την πρόβλεψή της για το 4ο τρίμηνο του 2026 στα 25 δολάρια/MMBtu και για το 2027 στα 15 δολάρια/MMBtu. Οι κίνδυνοι είναι στραμμένοι προς υψηλότερες τιμές, δεδομένων των σημερινών επιπέδων αποθήκευσης φυσικού αερίου στην Ευρώπη.
Στον τομέα της διύλισης, αυξάνουμε την πρόβλεψή της για το περιθώριο του FY26 περίπου στα 26 δολάρια/βαρέλι, από 18 δολάρια, και για το FY27 στα 10 δολάρια/βαρέλι, από 7 δολάρια.
Η επικαιροποίηση των παραδοχών της για τις τιμές ενέργειας οδηγεί σε μέση αύξηση 20% στις εκτιμήσεις για τα οικονομικά έτη 2026 και 2027.
Αυτό, σε συνδυασμό με την επίδραση της ανανέωσης των μοντέλων αποτίμησης, οδηγεί σε μέση αύξηση 7% στις τιμές-στόχους.
www.worldenergynews.gr