Mε την ανακοίνωση Trump ότι Ουκρανία και Ρωσία συμφώνησαν για κατάπαυση πυρός σε ενργειακούς στόχους δημιουργείται προσδοκία, ότι οι τιμές πετρελαίου και φυσικού αερίου θα αρχίσουν να εξομαλύνονται, δηλαδή να σταθεροποιούνται τουλάχιστον, αν και το μέτωπο του Ιράν παραμένει προβληματικό. Eξάλλου και η ίδια αυτή η κατάπαυση θα δείξει κατά πόσο θα είναι διατηρίσιμη.
Σε κάθε περίπτωση η ελληνική αγορά δείχνει ότι αρχίζει μια προσπάθεια εξισορρόπησης, ενώ μετοχές αλλάζουν χέρια σε μεγάλους όγκους από τα αναδυόμενα στα developed funds στον τραπεζικό κλάδο.
Παράλληλα η ανοδική κίνηση των διεθνών αγορών την περασμένη Παρασκευή δείχνει, ότι οι ενεργειακές μετοχές και ο κλάδος της βιομηχανίας μπορούν να διαφοροποιηθούν.
Η ΔΕΗ στην όλη διαδικασία της διορθωτικής κίνησης είναι βράχος και ξεχωρίζει με την συμπεριφορά της.
Την ίδια ώρα η Metlen δείχνει ότι τα short μειώνουν τις θέσεις τους, ενώ οι αγοραστές την διατηρούν σε ένα μέσο επίπεδο των 48,5 ευρώ με έυρος 47,2 - 49,9 προετοιμαζόμενη για τον στόχο των 51 ευρώ.
Ενδιαφέρον επίπεδο για τον ΤΙΤΑΝΑ στα επίπεδα των 46-47 ευρώ, ενώ ερώτημα προκαλεί η πτώση της ΒΙΟΧΑΛΚΟ που από τα 18,3 μετά την έκθεση της Πειραιώς που της δίνει στόχο τ 24 ευρώ ξαναγύρισε στα 15,9 ευρώ.
Το ενδιαφέρον παραμένει στα διυλιστήρια με την HelleniQ Energy να έχει εκτονώσει την υπεραγορασμένη εικόνα της και να διατηρεί σημαντικό discount της τλαξης του 25% έναντι της Motor Oil, η οποία και αυτή διατηρεί υψηλά τα margins της.
O AΔΜΗΕ που έφτασε μέχρι τα 4 ευρώ και αντέδρασε την Παρασκευή 9/11 μετά τις εναλλαγές θέσεων από τους emerging στους developed δείχνει ότι θα είναι στο επίκεντρο μετά από μια μεγάλη διόρθωση και ενόψει των βυθομετρικών ερευνών για τον GSI.
Ο AKTOR που έγραψε και κάτω από τα 9 ευρώ ανέκαμψε επίσης την περασμένη Παρασκευή μετά και την έκθεση της Ambrosia: https://www.worldenergynews.gr/index.php?id=595249
ΒΕΤΑ: Πίστα αυξημένου βαθμού δυσκολίας
Μετά από μια μακρά περίοδο αντοχής απέναντι στις υφιστάμενες και δυνητικές γεωπολιτικές και οικονομικές αβεβαιότητες, η ελληνική χρηματιστηριακή αγορά υπέκυψε τελικά στις εξωτερικές πιέσεις, προχωρώντας σε μια έντονη επανατιμολόγηση του κινδύνου που απορρέει από τα πολλαπλά και δυσοίωνα ανοικτά μέτωπα της διεθνούς συγκυρίας.
Η μέχρι πρότινος αξιοσημείωτη αντοχή των αποτιμήσεων έδωσε τη θέση της σε αυξημένη επιφυλακτικότητα, με τους επενδυτές να περιορίζουν την έκθεσή τους στον μετοχικό κίνδυνο. Η άνοδος των τιμών της ενέργειας, η αναρρίχηση των αποδόσεων των κρατικών ομολόγων και η κλιμάκωση των γεωπολιτικών εντάσεων διαμορφώνουν ένα δυσμενέστερο περιβάλλον για τις μετοχικές αποτιμήσεις, περιορίζοντας τα περιθώρια διαφοροποίησης της εγχώριας αγοράς από τη διεθνή τάση.
Σε αυτό το ήδη επιβαρυμένο περιβάλλον προστέθηκε και η αυξανόμενη ανησυχία για την ικανότητα των εταιρειών που δραστηριοποιούνται στην Τεχνητή Νοημοσύνη να μετατρέψουν, σε βραχυπρόθεσμο ορίζοντα, τις τεράστιες επενδύσεις τους σε ανάλογα οικονομικά αποτελέσματα και κερδοφορία. Η αμφισβήτηση της ταχύτητας απόδοσης αυτών των επενδύσεων θέτει πλέον υπό δοκιμασία έναν από τους βασικότερους πυλώνες που στήριξαν την ανοδική πορεία των διεθνών χρηματιστηρίων την φετινή χρονιά.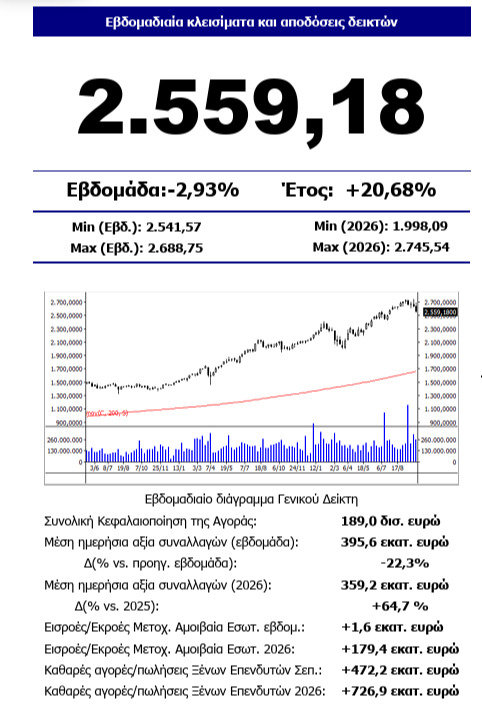
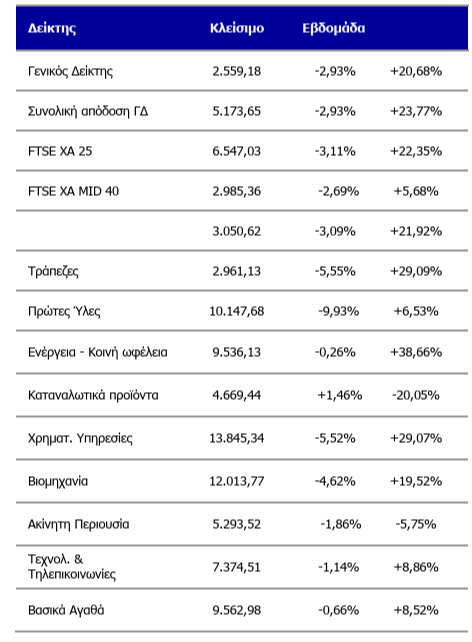
Με την ελληνική αγορά να εξακολουθεί να συγκαταλέγεται στις πρώτες θέσεις των ευρωπαϊκών χρηματιστηρίων ως προς τις αποδόσεις από την αρχή του 2026, η κατοχύρωση κερδών παραμένει σχετικά εύκολη επιλογή για τα χαρτοφυλάκια που έχουν τοποθετηθεί από την αρχή του έτους. Παράλληλα, ο εγχώριος τραπεζικός κλάδος, που αποτελεί βασικό σημείο αναφοράς για την τάση, την ψυχολογία και το επενδυτικό ενδιαφέρον, έχει πλέον συγχρονιστεί με την πορεία των ευρωπαϊκών τραπεζών, με επιμέρους εθνικούς τραπεζικούς δείκτες να καταγράφουν εβδομαδιαίες απώλειες της τάξης του 4% έως το κλείσιμο της Πέμπτης.
Εγχώριοι καταλύτες που θα μπορούσαν να προσφέρουν ένα περιθώριο διαφοροποίησης επί του παρόντος απουσιάζουν, με τις επόμενες ουσιαστικές ειδήσεις να αναμένονται προς το τέλος του μήνα, όταν ξεκινά η ανακοίνωση των αποτελεσμάτων του γ’ τριμήνου. Ως εκ τούτου, η επίδραση του διεθνούς παράγοντα εκτιμάται ότι θα παραμείνει καθοριστική έως το τέλος Οκτωβρίου, προσδιορίζοντας τη βασική κατεύθυνση της αγοράς.
Το διεθνές περιβάλλον
Στο εξωτερικό, το σημαντικότερο γεγονός της ερχόμενης εβδομάδας είναι η ανακοίνωση, την Τετάρτη, των στοιχείων για τον πληθωρισμό καταναλωτή και παραγωγού στις ΗΠΑ. Στην τελευταία συνεδρίασή της, στα τέλη Σεπτεμβρίου, η Ομοσπονδιακή Τράπεζα των ΗΠΑ αύξησε το βασικό επιτόκιο κατά 25 μονάδες βάσης, στο εύρος 3,75%–4,00%, πραγματοποιώντας την πρώτη αύξηση επιτοκίων έπειτα από τρία χρόνια.
Ο πρόεδρος της Fed, Κέβιν Γουόρς, επισήμανε ότι ο πληθωρισμός παραμένει σε υπερβολικά υψηλά επίπεδα, ενώ οι αγορές προεξοφλούν τουλάχιστον μία ακόμη αύξηση επιτοκίων έως το τέλος του έτους. Υπό αυτό το πρίσμα, τα στοιχεία για τον πληθωρισμό αποκτούν ιδιαίτερη βαρύτητα, καθώς αναμένεται να προσφέρουν ενδείξεις για τις επόμενες κινήσεις της αμερικανικής κεντρικής τράπεζας. Παράλληλα, το επενδυτικό ενδιαφέρον θα στραφεί στην έναρξη των ανακοινώσεων αποτελεσμάτων γ’ τριμήνου 2026, με το ενδιαφέρον να επικεντρώνεται κυρίως στον τραπεζικό κλάδο.
Την Τρίτη 13 Οκτωβρίου ανακοινώνουν αποτελέσματα οι JPMorgan Chase, Citigroup, Goldman Sachs και Wells Fargo, καθώς και οι Johnson & Johnson και UnitedHealth Group από τον κλάδο της υγείας. Την Τετάρτη 14 Οκτωβρίου ακολουθούν οι Bank of America, Morgan Stanley και BlackRock, ενώ την Πέμπτη 15 Οκτωβρίου ξεχωρίζει η ανακοίνωση της Taiwan Semiconductor Manufacturing (TSMC), η οποία αναμένεται με ιδιαίτερο ενδιαφέρον λόγω της σημασίας της για την παγκόσμια αγορά ημιαγωγών και τις επενδύσεις στην Τεχνητή Νοημοσύνη.
Οι ανακοινώσεις των μεγάλων αμερικανικών τραπεζών θα δώσουν τις πρώτες ενδείξεις για την πορεία της εταιρικής κερδοφορίας, την πιστωτική επέκταση και την ποιότητα των δανειακών χαρτοφυλακίων, σε μια περίοδο αυξημένης αβεβαιότητας για τις προοπτικές της αμερικανικής οικονομίας.
Η τεχνική εικόνα
Τεχνικά, ο Γενικός Δείκτης ολοκλήρωσε μια εβδομάδα έντονων διακυμάνσεων η οποία επιβεβαίωσε τις αρχικές ενδείξεις μιας εντονότερης σε ένταση διόρθωση. Η ανοδική ανάσα της Τρίτης αποδείχθηκε πολύ βραχύβια και μετά την άνετη διάσπαση των 2.600 μονάδων ο Γενικός Δείκτης μπήκε σε περιπέτειες καθώς η αμέσως επόμενη στήριξη εντοπίζεται στις ζώνη του ανοδικού χάσματος της 27ης Ιουλίου μεταξύ 2.495 και 2.507 μονάδων.
Παράλληλα η διαφυγή από την στήριξη των 2.600 μονάδων την Πέμπτη άφησε ένα μεγαλοπρεπές κενό 10 μονάδων (2.605-2.595) ενδεικτικό της έντασης των πωλητών.
Το εν λόγω χάσμα αποτελεί το επόμενο σημείο αντίστασης το οποίο έχει χτιστεί με τζίρο άνω των 600 εκατ. ευρώ καθιστώντας απαιτητικό σε συναλλαγές το εγχείρημα μιας άμεσης υπέρβασης. Η διάσπαση των δύο κινητών μέσων (30 και 50 ημερών) δεν προοιωνίζει θετικές εξελίξεις άμεσα καθώς οι ημερήσιοι ταλαντωτές δεν έχουν εισέλθει σε ζώνες υποτιμητικής υπερβολής που θα ενίσχυαν το ενδεχόμενο μιας ζωηρότερης ανοδικής αντίδρασης.
Επίσης, το μοτίβο «πτώση με μεγάλο όγκο - άνοδος με αισθητά χαμηλότερες συναλλαγές» δεν είναι υποστηρικτικό για μια στιβαρή αλλαγή τάσης. Υπό αυτές τις συνθήκες, το ευνοϊκότερο σενάριο για τους αγοραστές θα ήταν μια περίοδος συσσώρευσης στα τρέχοντα επίπεδα, η οποία θα επέτρεπε στην αγορά να απορροφήσει την προσφορά και να ανακτήσει σταδιακά τις δυνάμεις της. Ωστόσο, έπειτα από έξι μήνες ανόδου, ο έλεγχος της αγοράς φαίνεται να έχει περάσει στους πωλητές, οι οποίοι διατηρούν τον πρώτο λόγο στη διαμόρφωση της τάσης και κατά την ερχόμενη εβδομάδα.
Στο επίκεντρο της ατζέντας της ερχόμενης εβδομάδας βρίσκεται η δημόσια εγγραφή της Capital Maritime, η οποία θα πραγματοποιηθεί από την Τρίτη 13 έως την Πέμπτη 15 Οκτωβρίου, με στόχο την άντληση περίπου €250 -€330 εκατ. για την επέκταση του στόλου της.
Δείτε εδώ αναλυτικά: https://www.worldenergynews.gr/index.php?id=595093
Στις χρηματικές διανομές, χωρίς το δικαίωμα στο προμέρισμα χρήσης 2026 των €0,25 ανά μετοχή θα διαπραγματεύεται η Ανδρομέδα τη Δευτέρα 12 Οκτωβρίου. Την Τετάρτη 14 Οκτωβρίου ακολουθεί η αποκοπή της επιστροφής κεφαλαίου των €0,31 ανά μετοχή της Evropi Holdings, το προμέρισμα της Phoenix Vega (€0,0002) και το μέρισμα των Αττικών Εκδόσεων (€0,02 ανά μετοχή). Την Τετάρτη 14 Οκτωβρίου τέλος θα διεξαχθεί η τακτική δημοπρασία εντόκων γραμματίων εξάμηνης διάρκειας.
Οι αποτιμήσεις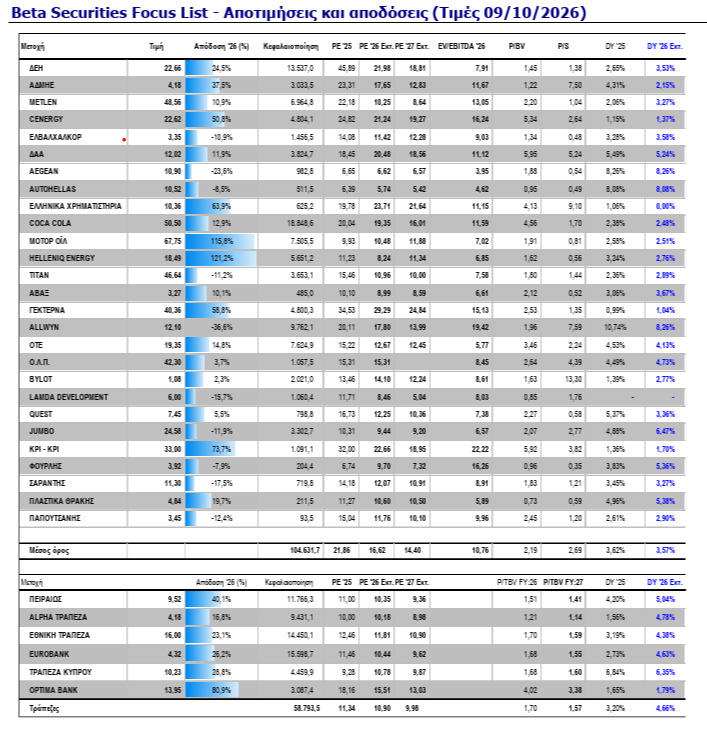
Οι μεγαλύτερες διακυμάνσεις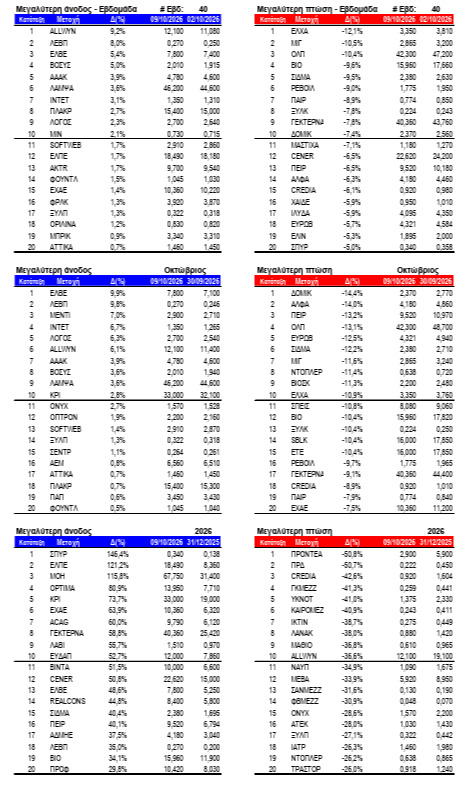
www.worldenergynews.gr