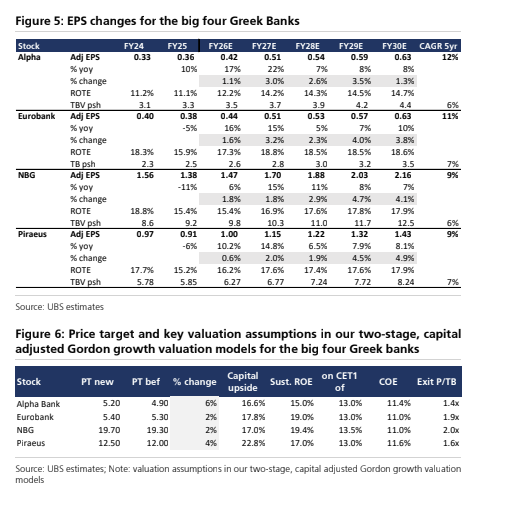
Οι νέες παραδοχές οδηγούν σε μικρές αλλαγές στις εκτιμήσεις της UBS, με την πρόβλεψη για τα κέρδη ανά μετοχή του 2028 να αναβαθμίζεται κατά 2%-3% - Παράλληλα, οι τιμές-στόχοι για τις τέσσερις μεγάλες ελληνικές τράπεζες αυξάνονται κατά 2%-6%, ενώ ο οίκος διατηρεί σύσταση «Buy» για όλες τις ελληνικές τράπεζες που καλύπτει
Θετική παραμένει η UBS για τις ελληνικές τράπεζες, εκτιμώντας ότι η υψηλότερη για μεγαλύτερο διάστημα πορεία των επιτοκίων συνεχίζει να λειτουργεί υποστηρικτικά για την κερδοφορία τους. Η UBS ενσωματώνει πλέον στα μοντέλα της την εκτίμηση για μία ακόμη αύξηση επιτοκίων κατά 25 μονάδες βάσης από την Ευρωπαϊκή Κεντρική Τράπεζα τον Δεκέμβριο, στο 2,75%, καθώς και ένα μεσοπρόθεσμο επιτοκιακό επίπεδο στο 2,5%, έναντι 2% προηγουμένως.
Οι νέες παραδοχές οδηγούν σε μικρές αλλαγές στις εκτιμήσεις της UBS, με την πρόβλεψη για τα κέρδη ανά μετοχή του 2028 να αναβαθμίζεται κατά 2%-3%. Παράλληλα, οι τιμές-στόχοι για τις τέσσερις μεγάλες ελληνικές τράπεζες αυξάνονται κατά 2%-6%, ενώ ο οίκος διατηρεί σύσταση «Buy» για όλες τις ελληνικές τράπεζες που καλύπτει.
Η UBS αναφέρει ότι θα επανεξετάσει τις εκτιμήσεις της για το γ’ τρίμηνο καθώς οι τράπεζες θα δημοσιοποιούν τα αποτελέσματά τους, με την περίοδο ανακοινώσεων να ξεκινά στις 29 Οκτωβρίου. Στην κάλυψή της περιλαμβάνει πλέον και την Optima Bank, για την οποία διατηρεί σύσταση «Buy» και τιμή-στόχο στα 16 ευρώ.
Η άνοδος του Euribor ενισχύει τα περιθώρια
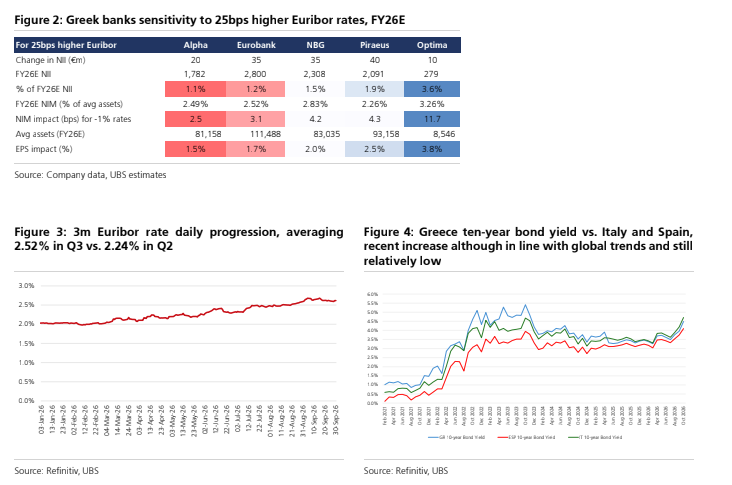
Οι ελληνικές τράπεζες συγκαταλέγονται στις πιο ευαίσθητες ευρωπαϊκές τράπεζες στις μεταβολές των επιτοκίων. Το τρίμηνο Euribor συνέχισε να αυξάνεται και διαμορφώθηκε κατά μέσο όρο στο 2,52% το γ’ τρίμηνο του 2026, έναντι 2,24% το β’ τρίμηνο, καταγράφοντας άνοδο 28 μονάδων βάσης.
Με βάση τα μοντέλα της UBS, μια αύξηση του Euribor κατά 25 μονάδες βάσης ενισχύει τα καθαρά επιτοκιακά περιθώρια των τεσσάρων συστημικών τραπεζών κατά 2,5 έως 4,3 μονάδες βάσης. Παράλληλα, τα καθαρά έσοδα από τόκους αυξάνονται κατά 1,1%-1,9%, ενώ τα κέρδη ανά μετοχή ενισχύονται κατά 1,5%-2,5% με βάση τις εκτιμήσεις για το 2026.
Ακόμη μεγαλύτερη είναι η ευαισθησία της Optima Bank, σύμφωνα με την UBS, καθώς η κερδοφορία της εκτιμάται ότι αυξάνεται κατά 3,8% για κάθε άνοδο των επιτοκίων κατά 25 μονάδες βάσης. Η υψηλή αυτή ευαισθησία αποδίδεται στο γεγονός ότι η τράπεζα δεν διαθέτει πρόγραμμα αντιστάθμισης κινδύνου επιτοκίων και έχει κυρίως εταιρικά δάνεια κυμαινόμενου επιτοκίου.
Επιταχύνεται η αύξηση των καθαρών εσόδων από τόκους
Κομβική εξέλιξη για τον κλάδο αποτελεί η επιτάχυνση της αύξησης των καθαρών εσόδων από τόκους. Η ισχυρή πιστωτική επέκταση, σε συνδυασμό με την αναμενόμενη μετάβαση των καθαρών επιτοκιακών περιθωρίων από τη συρρίκνωση σε οριακή διεύρυνση, δημιουργεί, σύμφωνα με την UBS, ευνοϊκές συνθήκες για το γ’ τρίμηνο και το σύνολο του 2026.
Ο οίκος προβλέπει αύξηση των καθαρών εσόδων από τόκους κατά 10,7% για την Alpha Bank, 9,9% για τη Eurobank, 8% για την Εθνική Τράπεζα και 9,9% για την Πειραιώς στο σύνολο του 2026.
Για την Optima Bank, η UBS εκτιμά ότι τα καθαρά έσοδα από τόκους θα αυξηθούν κατά 33% το 2026, ενώ προβλέπει αύξηση 7% σε τριμηνιαία βάση για το γ’ τρίμηνο.
Η Πειραιώς ξεχωρίζει στις προοπτικές ανόδου
Παρότι οι ελληνικές τράπεζες έχουν σε μεγάλο βαθμό καλύψει την αποτίμησή τους έναντι των ευρωπαϊκών ομίλων σε όρους P/E για το 2028, η πρόσφατη υποχώρηση των αποτιμήσεων λόγω της ανόδου των διεθνών αποδόσεων ομολόγων δημιουργεί, κατά την UBS, εκ νέου ελκυστικό περιθώριο ανόδου.
Ο οίκος θεωρεί ότι οι ελληνικές τράπεζες θα μπορούσαν ακόμη και να διαπραγματεύονται με premium έναντι των ευρωπαϊκών, καθώς αναμένεται να ενταχθούν στους δείκτες των ανεπτυγμένων αγορών MSCI έως τον Μάιο του 2027, ενώ οι μακροοικονομικές προοπτικές της Ελλάδας παραμένουν, σύμφωνα με την UBS, ευνοϊκότερες από εκείνες αρκετών άλλων ευρωπαϊκών οικονομιών.
Μεταξύ των τεσσάρων συστημικών τραπεζών, η UBS βλέπει το μεγαλύτερο περιθώριο περαιτέρω ανατίμησης στην Πειραιώς. Οι παραδοχές αποτίμησης παραμένουν, κατά την άποψή της, σχετικά συντηρητικές, ενώ υπάρχει περιθώριο για περαιτέρω βελτίωση της απόδοσης ιδίων κεφαλαίων (ROTE) σε μεσοπρόθεσμο ορίζοντα.
Για την Alpha Bank, η UBS θεωρεί ότι το Capital Markets Day της 5ης Νοεμβρίου μπορεί να λειτουργήσει ως καταλύτης, καθώς η διοίκηση αναμένεται να παρουσιάσει το νέο μεσοπρόθεσμο επιχειρηματικό της σχέδιο, αν και ο οίκος δεν αναμένει κάποια ιδιαίτερα μεγάλη θετική έκπληξη.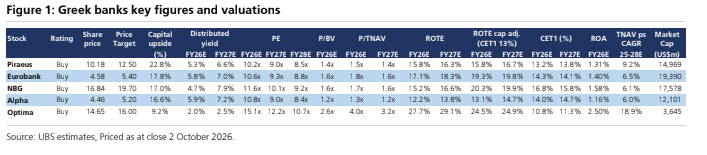
www.worldenergynews.gr